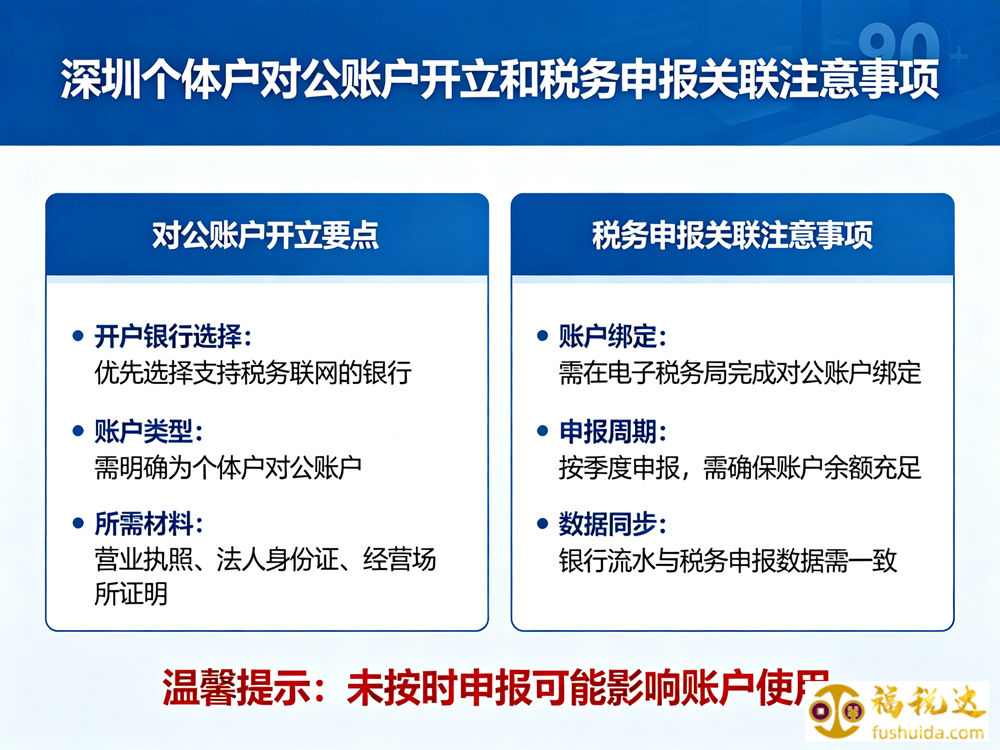
深圳个体户对公账户开立和税务申报关联注意事项
个体户要不要开对公账户?建议开
很多个体户老板觉得”个体户嘛,用个人卡收款就行”。但建议还是开对公账户:平台结算、收款码、开票、贷款都需要;更重要的是,经营收支和家庭收支混在一起,税务上很容易说不清。
对公账户开立要点
开户材料:
– 个体工商户营业执照
– 经营者身份证
– 经营场所证明(租赁合同或产权证明)
– 公章、经营者私章
开户流程:
1. 预约银行网点(可线上预约)
2. 携带材料到柜面办理
3. 银行上门核实经营场所(多数银行会实地核实)
4. 领取开户许可证/基本存款账户信息
注意: 银行会核实真实经营,没有实际经营场所的个体户开户会比较困难。
基本户和一般户
- 基本存款账户:一个个体户只能开一个,用于日常经营收支、发工资、取现
- 一般存款账户:可开多个,用于借款、转账等,不能取现
税务申报的关联事项
① 增值税申报
个体户一般属于小规模纳税人,月销售额10万元以下(季度30万元以下)免征增值税,但免税也要按期申报。
② 个人所得税(经营所得)
– 查账征收:按实际利润申报,需规范做账
– 核定征收:按核定方式申报(部分地区对新注册个体户收紧核定,以当地为准)
– 申报周期:经营所得按季度预缴、年度汇算清缴
③ 银行流水与申报数据的一致性
金税四期以来,税务、银行数据联动加强,对公账户流水与申报收入明显不符(大额进账未申报、公私混用)会触发风险预警。原则是:收入进对公、支出留凭证、申报与流水对得上。
常见踩坑点
- 对公账户收了款,申报时”忘了”——收入与流水比对是重点风险
- 个人卡收经营款,公私不分——被认定隐匿收入风险高
- 长期零申报但账户流水大——自相矛盾,容易被预警
- 不申报、不年报——被列为非正常户/经营异常
福税达财税服务
个体户的账户、申报、票据管理看着简单,实则处处关联。福税达提供个体户代理记账报税服务,帮您规范收支、按时申报、规避风险,把精力放在生意上。