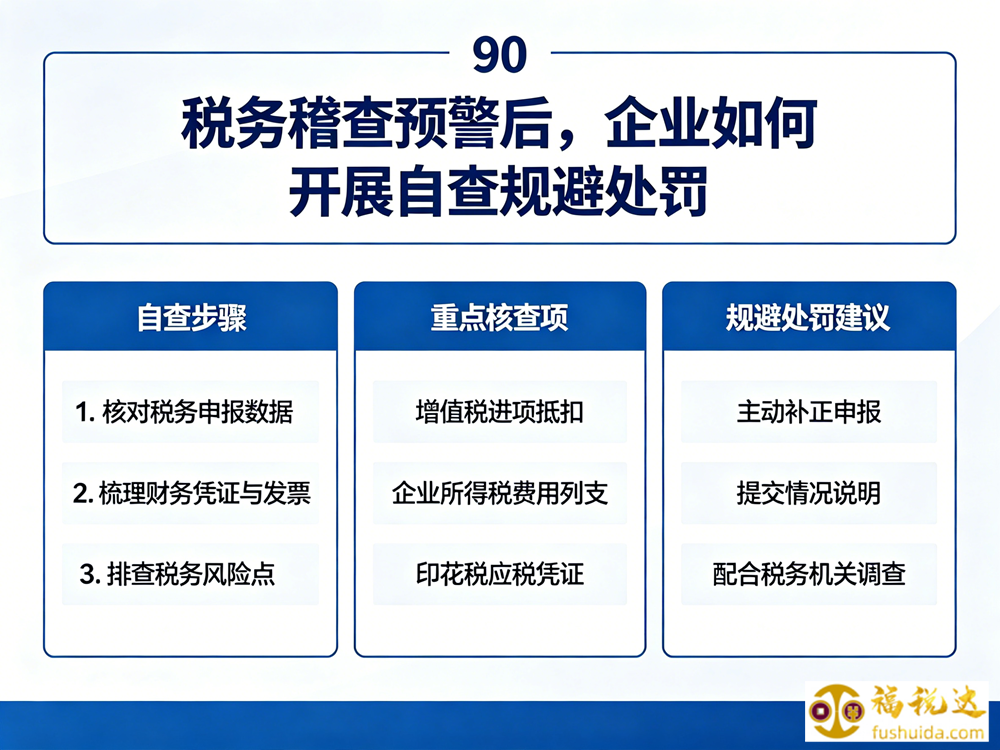
税务稽查预警后,企业如何开展自查规避处罚
收到风险提示或自查通知,别慌,别拖
现在税务系统依托大数据进行风险识别,企业申报数据异常(收入与开票不匹配、进销项倒挂、长亏不倒等),会收到风险提示或自查通知书。这不是”死刑判决”,而是给企业的纠错窗口——处理得当,可以大幅降低处罚风险。
第一步:端正态度,按期处理
- 认真对待风险提示,在规定的期限内回复、提交自查报告
- 不理会、不回复,可能直接触发立案稽查,性质完全不同
- 自查通知书要求提供的资料,按期如实提供
第二步:按清单全面自查
| 自查维度 | 重点检查项 |
|---|---|
| 收入 | 未开票收入是否申报、私户收款是否入账 |
| 成本费用 | 白条入账、虚列成本、无票支出 |
| 发票 | 进销项匹配、受票异常(上游虚开)、红冲异常 |
| 申报数据 | 增值税、所得税、个税申报数据是否一致 |
| 资金 | 大额公转私、账外资金、股东借款长期挂账 |
第三步:主动补税是关键
主动纠正、主动补缴,是从轻或免予处罚的重要情节。 根据《税收征收管理法》,纳税人主动补缴税款和滞纳金的,税务机关可以从轻或减轻处罚;情节轻微的,可不予行政处罚。
正确姿势:
1. 核算差错金额,补缴税款 + 滞纳金
2. 更正申报表
3. 提交自查报告,说明问题原因和整改措施
注意: 补税要补得”干净”——只补税不整改、下个申报期又犯,等于没处理。
四个”千万不要”
- ❌ 不要销毁、隐匿账簿凭证(可能构成偷税甚至刑事责任)
- ❌ 不要”暴力平账”、伪造业务掩盖问题
- ❌ 不要拖延期限、失联回避
- ❌ 不要凭感觉答复,写错自查报告
自查报告的写法要点
- 事实清楚:什么问题、什么原因、涉及金额
- 数据准确:补税计算过程透明
- 整改到位:制度上如何堵漏(规范发票管理、收入入账等)
福税达财税服务
税务预警处理专业性强,一步走错后果翻倍。福税达提供税务风险自查辅导 + 补税方案 + 自查报告一站式服务,帮您在窗口期内稳妥处理,把影响降到最低。