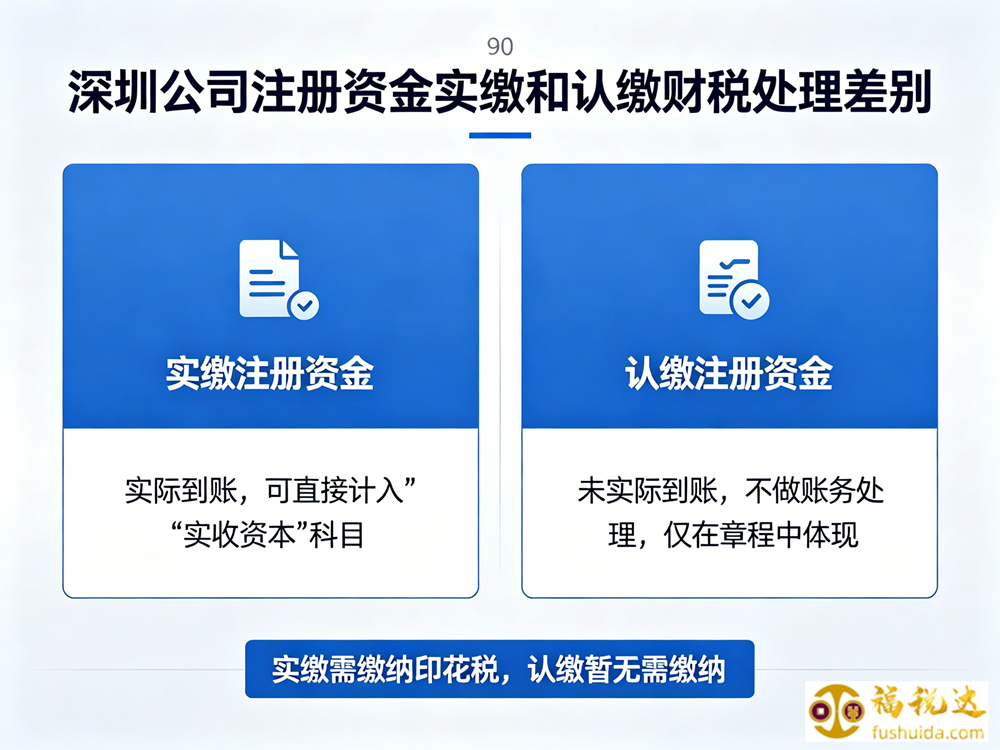
深圳公司注册资金实缴和认缴,财税处理差别
认缴 ≠ 不用缴
新《公司法》(2024年7月1日起施行)明确规定:有限责任公司全体股东认缴的出资额,自公司成立之日起5年内缴足。认缴制不是”不用缴”,而是”可以分期缴”。搞清楚实缴和认缴的财税差别,直接影响账务、税负和股东责任。
两个概念先分清
- 认缴:股东在章程里承诺的出资额(对外公示的注册资本)
- 实缴:股东实际打入公司账户的出资额
财税处理差别对照表
| 项目 | 认缴(未实缴部分) | 实缴 |
|---|---|---|
| 账务处理 | 不确认实收资本 | 借记银行存款,贷记实收资本 |
| 印花税 | 不缴纳 | 按实收资本+资本公积合计的万分之2.5缴纳资金账簿印花税 |
| 借款利息税前扣除 | 未缴足部分的借款利息不得税前扣除 | 实缴部分对应的合理借款利息可扣除 |
| 分红权 | 无约定时按实缴比例 | 按实缴比例(章程另有约定除外) |
| 股权转让 | 未实缴股权转让涉及原股东出资义务承接 | 已实缴部分按正常转让处理 |
几个重点展开说
① 印花税:认缴不缴,实缴才缴
资金账簿印花税按实收资本缴纳。认缴未到位的部分,不需要缴印花税;股东实际打入资金后,按实缴金额申报缴纳。
② 借款利息:没缴足,利息不能抵
根据相关规定,股东未按规定缴足出资,企业对外借款中相当于未缴足部分的利息,不得在企业所得税前扣除。注册资本写得越大、实缴越少,这个风险越大——这是很多老板没意识到的”隐形税负”。
③ 账务要真实
只有实际到账的资金才能记”实收资本”。用借款、往来款冒充出资,或抽逃出资,都会引发税务和法律责任。
存量公司注意过渡期
2024年7月1日之前设立的存量公司,出资期限超过新规要求的,需按国家规定逐步调整:一般应在2027年6月30日前调整出资期限(存量公司过渡安排),最迟在2032年6月30日前缴足。建议尽早规划,避免临期被动。
福税达财税服务
注册资本写多少、怎么实缴、账怎么记,直接影响税负和风险。福税达提供公司注册 + 实缴方案规划 + 代理记账服务,帮您把注册资本和财税处理一次性做对。